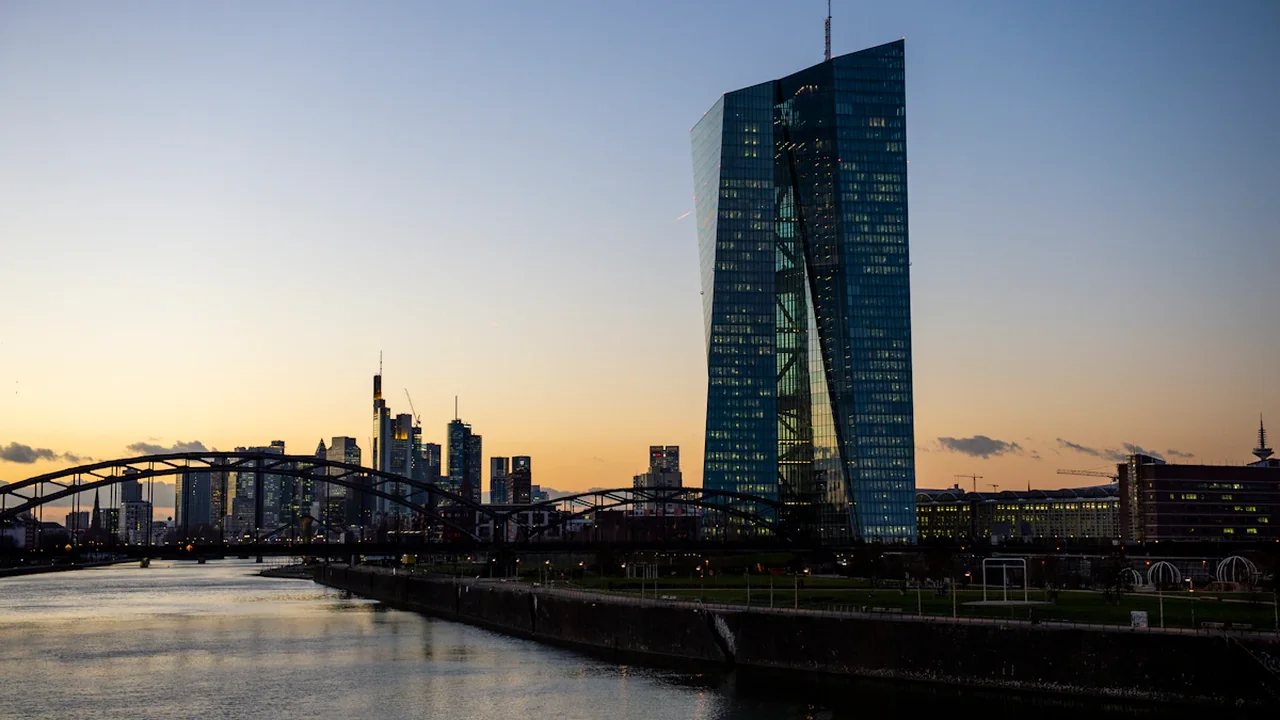
September 2026 ist gesetzt: Nach dem am 20. August 2026 aktualisierten Hinweis der Europäischen Zentralbank findet in diesem Monat die nächste geldpolitische Sitzung des EZB-Rates statt. Ob dabei mindestens ein Leitzins sinkt, bleibt offen. Für Haushalte und Unternehmen in Deutschland geht es um mögliche Veränderungen bei Sparzinsen, Krediten und der Immobilienfinanzierung.
Von der Wirtschaftsredaktion von 20up Passt Immer
Stand: 24. August 2026
Die Prognose für die September-Sitzung
- Frage: Senkt die EZB im September 2026 mindestens einen ihrer Leitzinsen?
- Frist: Die Prognose schließt am 1. September 2026.
- JA: Mindestens ein offizieller EZB-Leitzins wird gegenüber dem vorherigen Stand gesenkt.
- NEIN: Alle Leitzinsen bleiben unverändert oder werden angehoben.
- Entscheidende Quelle: Die geldpolitische Mitteilung der EZB zur September-Sitzung.
Damit ist der bekannte Teil klar von der eigentlichen Prognose getrennt. Gesichert ist bislang der Sitzungsmonat. Weder eine Zinssenkung noch eine Pause lässt sich allein aus dem Termin ableiten.
Auch lesen: EZB-Sitzung im September: Was Kreditnehmer jetzt rechnen
Was für einen weiteren Zinsschritt sprechen würde
Eine Zinssenkung wird wahrscheinlicher, wenn die Inflation in der Eurozone nachhaltig in Richtung des EZB-Ziels läuft und zugleich die Konjunktur schwach bleibt. Niedrigere Finanzierungskosten könnten dann Investitionen und Nachfrage stützen, ohne den Preisdruck erneut deutlich zu erhöhen.
Entscheidend ist jedoch nicht nur die allgemeine Inflationsrate. Der EZB-Rat achtet unter anderem darauf, wie breit der Preisauftrieb angelegt ist, wie sich Löhne und Dienstleistungen entwickeln und ob Unternehmen höhere Kosten weiterhin an Kunden weitergeben können. Ein einzelner günstiger Monatswert wäre deshalb kein belastbarer Beweis für eine bevorstehende Senkung.
Auch das Wirtschaftswachstum spielt eine Rolle. Schwache Investitionen, eine zurückhaltende Kreditnachfrage oder eine nachlassende Industrieproduktion könnten für eine lockerere Geldpolitik sprechen. Die EZB muss dabei die gesamte Eurozone beurteilen: Eine angespannte Lage in Deutschland allein entscheidet nicht über den Leitzins.
Konkrete Konsensquoten oder namentliche Analystenprognosen lassen sich aus der angegebenen EZB-Quelle nicht ableiten. Die ökonomische Debatte kann daher nur als Abwägung zwischen zwei Szenarien dargestellt werden, nicht als bereits feststehende Mehrheitsmeinung.
Warum eine Zinspause ebenso plausibel bleibt
Gegen eine weitere Senkung würde sprechen, wenn der Preisauftrieb hartnäckiger bleibt als erwartet. Besonders bei Dienstleistungen können steigende Löhne und knappe Kapazitäten dafür sorgen, dass die Inflation langsamer zurückgeht. Die EZB könnte dann abwarten, bis mehrere Datenreihen denselben Trend bestätigen.
Eine Pause wäre zudem keine automatische Kehrtwende. Zentralbanken ändern ihre Zinsen häufig schrittweise und prüfen zwischen zwei Entscheidungen, wie frühere Maßnahmen auf Kreditvergabe, Nachfrage und Preise wirken. Die Übertragung auf die Realwirtschaft benötigt Zeit.
Auch neue Projektionen können die Entscheidung verändern. Zeigen sie höheren Preisdruck, wäre Zurückhaltung plausibel. Weisen sie dagegen auf geringere Inflation und schwächeres Wachstum hin, würde der Weg für eine Senkung breiter. Bis zur Mitteilung des EZB-Rates bleiben beide Pfade möglich.
Bauzinsen folgen dem EZB-Leitzins nicht automatisch
Für Immobilienkäufer ist die wichtigste Einschränkung: Ein niedrigerer EZB-Leitzins bedeutet nicht zwingend, dass Bauzinsen am nächsten Tag im gleichen Umfang fallen. Langfristige Hypotheken orientieren sich stark an den Erwartungen des Kapitalmarkts und an den Renditen länger laufender Anleihen.
Erwartungen können vor der Sitzung eingepreist sein
Rechnet der Markt bereits mit einer Senkung, können sich Finanzierungskonditionen schon vor dem Beschluss verändern. Fällt die Entscheidung anschließend wie erwartet aus, muss bei Bauzinsen kaum noch Bewegung folgen. Überrascht die EZB dagegen mit einer Pause, könnten Konditionen sogar steigen, obwohl zuvor auf eine Senkung gesetzt wurde.
Für Kaufinteressenten ist deshalb der Vergleich konkreter Angebote wichtiger als die bloße Schlagzeile zur EZB. Effektiver Jahreszins, Zinsbindung, Tilgung, Sondertilgungsrechte und Bereitstellungszinsen bestimmen gemeinsam, wie teuer eine Finanzierung tatsächlich wird.
Der Immobilienmarkt reagiert mit Verzögerung
Günstigere Kredite können die Nachfrage nach Wohnungen und Häusern beleben. Das muss Immobilien jedoch nicht sofort erschwinglicher machen: Steigt die Nachfrage schneller als das Angebot, können Kaufpreise einen Teil des Zinsvorteils aufzehren.
Ein Haushalt sollte daher nicht allein auf die September-Sitzung warten. Sinnvoller ist eine Rechnung mit mehreren Zinsszenarien. Bleibt die monatliche Rate auch bei einem etwas höheren Anschlusszins tragbar, ist die Finanzierung robuster als ein Modell, das nur unter optimalen Bedingungen funktioniert.
Sparer und Unternehmen spüren unterschiedliche Folgen
Bei Tages- und Festgeld können sinkende Leitzinsen vergleichsweise schnell ankommen. Banken reduzieren variable Sparzinsen häufig früher als die Konditionen langfristiger Kredite. Bestehendes Festgeld behält dagegen normalerweise den vereinbarten Zinssatz bis zum Laufzeitende.
Sparer können deshalb Laufzeiten staffeln, statt den gesamten Betrag zu einem einzigen Termin festzulegen. Ein Teil bleibt kurzfristig verfügbar, während weitere Teile für unterschiedliche Zeiträume gebunden werden. Neben dem Zinssatz zählen Einlagensicherung, Kündigungsbedingungen und die finanzielle Stabilität des Anbieters.
Unternehmen profitieren ebenfalls nicht automatisch im gleichen Umfang. Variable Kredite und neue kurzfristige Finanzierungen können schneller günstiger werden. Bei langfristigen Darlehen hängen die Konditionen zusätzlich von Laufzeit, Sicherheiten, Bonität und den Refinanzierungskosten der Bank ab.
Für deutsche Betriebe wäre eine Senkung vor allem dann hilfreich, wenn sie tatsächlich in niedrigeren Kreditangeboten ankommt. Eine schwache Nachfrage kann jedoch dazu führen, dass Unternehmen trotz günstigerer Finanzierung nicht investieren. Der Leitzins ist damit ein wichtiger Kostenfaktor, aber nicht der einzige Treiber wirtschaftlicher Aktivität.
Welche Signale bis zur Entscheidung zählen
Vor der September-Sitzung verdienen mehrere Entwicklungen besondere Aufmerksamkeit:
- neue Inflationsdaten für die Eurozone, einschließlich der Dienstleistungspreise;
- Hinweise zur Lohnentwicklung und zu den Gewinnmargen der Unternehmen;
- Wachstums-, Beschäftigungs- und Kreditdaten aus den Mitgliedstaaten;
- aktualisierte Projektionen und öffentliche Äußerungen von EZB-Mitgliedern;
- Veränderungen bei Anleiherenditen und angebotenen Bauzinsen.
Diese Indikatoren liefern Hinweise, aber keine Garantie. Selbst gute Inflationsdaten können durch neue Risiken relativiert werden. Umgekehrt kann schwaches Wachstum allein unzureichend sein, wenn die Preisstabilität noch nicht gesichert erscheint.
So wird die Prognose eindeutig entschieden
Als JA gilt das Ergebnis, wenn die EZB in ihrer geldpolitischen September-Mitteilung für mindestens einen offiziellen Leitzins einen niedrigeren Satz als unmittelbar zuvor bekannt gibt. Dabei zählt das veröffentlichte Zinsniveau, nicht eine unverbindliche Andeutung für spätere Sitzungen.
Als NEIN gilt das Ergebnis, wenn sämtliche Leitzinsen unverändert bleiben oder angehoben werden. Wird im September 2026 keine entsprechende geldpolitische Entscheidung veröffentlicht, wird die Frage ebenfalls mit NEIN aufgelöst.
Maßgeblich ist ausschließlich die offizielle Mitteilung der Europäischen Zentralbank. Presseberichte, Markterwartungen und Äußerungen einzelner Ratsmitglieder können die Einschätzung verändern, lösen die Prognose aber nicht aus. Für Verbraucher folgt der praktisch wichtigste zweite Check anschließend: Geben Banken den Beschluss bei Baufinanzierungen, Firmenkrediten sowie Tages- und Festgeld tatsächlich weiter?
Quelle: Europäische Zentralbank
Kontext und Aktionen Über diesen Artikel
Quellenprüfung Prüfbare Zinsprognose
Die Prognose wird anhand der offiziellen geldpolitischen Mitteilung der EZB zur September-Sitzung entschieden.
- Der EZB-Rat hält seine nächste geldpolitische Sitzung im September 2026 ab.
- Für ein JA muss mindestens ein offizieller Leitzins sinken.
- Unveränderte oder höhere Leitzinsen führen zu einem NEIN.
- Entscheidend ist die veröffentlichte Mitteilung der Europäischen Zentralbank.
- Quelle
- Europäische Zentralbank
- Umfang
- Deutschland
- Aktualisiert
- 2026-08-24 16:03
Quellenprüfung
Melden Sie ein Vertrauensproblem
Senden Sie ein klares Signal an die Community-Moderation, wenn die Quelle, die Fakten oder der Kontext überprüft werden müssen.

Kommentare