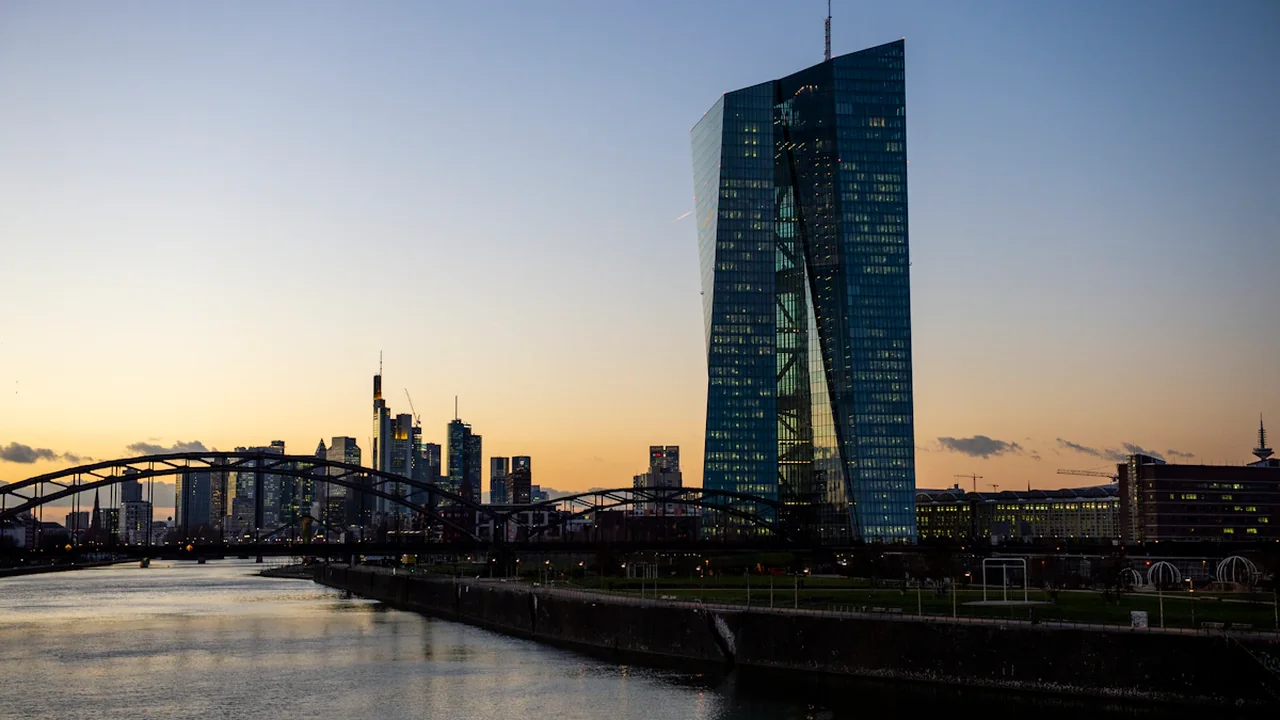
Die Europäische Zentralbank entscheidet am 10. September 2026 über ihre Geldpolitik. Der offizielle Sitzungskalender bestätigt den Termin; entscheidend ist anschließend der veröffentlichte Einlagensatz. Für Sparer, Kreditnehmer und Unternehmen zählt nicht nur das binäre Ergebnis, sondern auch, wie schnell Banken eine Änderung oder eine unveränderte Linie an ihre Kunden weitergeben.
Von der Wirtschaftsredaktion von 20up Passt Immer
Die Zinsfrage für den 10. September 2026
Die Prognose lautet: Wird der von der Europäischen Zentralbank veröffentlichte Einlagensatz nach der Sitzung exakt dem unmittelbar zuvor geltenden Satz entsprechen?
- Entscheidungstermin: 10. September 2026
- JA: Der offiziell veröffentlichte Einlagensatz bleibt zahlenmäßig unverändert.
- NEIN: Der Einlagensatz wird erhöht oder gesenkt.
- Änderungen an der Kommunikation oder anderen Instrumenten verändern das Ergebnis nicht.
- Maßgeblich ist die geldpolitische Mitteilung der EZB vom Sitzungstag.
Der Sitzungskalender der EZB nennt den 10. September als geldpolitischen Sitzungstermin. Die Übersicht der EZB-Leitzinsen zeigt die jeweils geltenden Sätze und ihre Wirksamkeitsdaten. Der neue Beschluss wird im Bereich der geldpolitischen Entscheidungen veröffentlicht.
Inflation, Konjunktur und Löhne bestimmen den Spielraum
Der EZB-Rat richtet seine Entscheidung nicht an einem einzelnen Monatswert aus. Im Zentrum steht die Frage, ob sich die Inflation im Euroraum nachhaltig mit dem mittelfristigen Ziel vereinbaren lässt. Dafür betrachtet die Notenbank aktuelle Daten, ihre eigenen Projektionen und die Risiken für die kommenden Quartale.
Besonders wichtig ist die zugrunde liegende Preisentwicklung. Eine sinkende Gesamtinflation kann durch Energiepreise begünstigt werden, ohne dass der inländische Preisdruck bereits vollständig nachlässt. Dienstleistungen reagieren häufig langsamer, weil Löhne einen größeren Anteil ihrer Kosten ausmachen.
Die Lohnentwicklung ist deshalb ein zentraler Prüfpunkt. Kräftige Tarifabschlüsse können den Konsum stützen, zugleich aber den Preisdruck im Dienstleistungssektor verlängern. Entscheidend ist auch die Produktivität: Steigt sie zusammen mit den Löhnen, müssen höhere Arbeitskosten nicht im gleichen Umfang auf die Verbraucherpreise durchschlagen.
Bei der Konjunktur achtet die EZB unter anderem auf Wachstum, Beschäftigung, Kreditvergabe, Unternehmensumfragen und die Nachfrage der Haushalte. Eine schwache Wirtschaft spricht tendenziell gegen eine zusätzliche Straffung. Sie erzwingt jedoch keine Zinssenkung, wenn der Preisauftrieb weiterhin als zu hartnäckig eingeschätzt wird.
Hinzu kommen externe Risiken. Energiepreise, Wechselkurse, Handelskonflikte oder Störungen von Lieferketten können den Inflationspfad verändern. Solche Faktoren machen eine Prognose unsicher, selbst wenn die zuletzt veröffentlichten Daten zunächst in eine klare Richtung weisen.
Was für einen unveränderten Einlagensatz spricht
Ein stabiles Ergebnis wäre plausibel, wenn der EZB-Rat zunächst weitere Daten abwarten möchte. Geldpolitische Änderungen wirken mit Verzögerung: Haushalte refinanzieren Kredite nicht gleichzeitig, Unternehmen passen Investitionen schrittweise an und Banken verändern ihre Konditionen unterschiedlich schnell.
Eine Pause könnte daher bedeuten, dass die Notenbank die bisherige Wirkung ihrer Politik beobachten will. Sie wäre nicht automatisch ein Signal, dass die nächste Änderung ebenfalls ausbleibt. Auch bei unverändertem Einlagensatz kann die Pressemitteilung auf neue Inflationsrisiken, eine schwächere Konjunktur oder eine veränderte Einschätzung des künftigen Zinspfads hinweisen.
Für ein JA-Ergebnis genügt ausschließlich die zahlenmäßige Stabilität des Einlagensatzes. Eine schärfere oder vorsichtigere Wortwahl, neue Liquiditätsmaßnahmen oder Anpassungen anderer Instrumente wären für diese konkrete Prognose unerheblich.
Welche Entwicklungen zu einer Zinsänderung führen könnten
Ein NEIN-Ergebnis tritt bei jeder Senkung oder Erhöhung ein. Eine Senkung käme eher infrage, wenn der Inflationsdruck überzeugend nachlässt, die Projektionen eine nachhaltige Annäherung an das Ziel zeigen und die Konjunktur zusätzliche Unterstützung benötigt.
Eine Erhöhung wäre eher denkbar, wenn der Preisdruck erneut deutlich zunimmt oder die EZB eine Verfestigung der Inflation befürchtet. Dafür könnten beispielsweise überraschend starke Dienstleistungspreise, steigende Inflationserwartungen oder eine Kombination aus kräftigen Löhnen und schwacher Produktivität sprechen.
Die Richtung lässt sich ohne die jüngsten entscheidungsrelevanten Daten und die neuen Projektionen nicht belastbar festlegen. Zudem entscheidet der EZB-Rat datenabhängig von Sitzung zu Sitzung. Markterwartungen können Hinweise liefern, sind aber weder ein Beschluss noch eine Garantie für das Ergebnis.
Tagesgeld und Festgeld reagieren nicht gleichzeitig
Der Einlagensatz beeinflusst kurzfristige Geldmarktzinsen und damit die Refinanzierungsbedingungen der Banken. Das macht ihn für Tages- und Festgeld relevant, führt aber nicht zu einer einheitlichen oder sofortigen Weitergabe.
Bei einer Zinssenkung geraten Angebote für täglich verfügbares Spargeld häufig unter Druck. Banken können Konditionen kurzfristig anpassen, müssen die Senkung aber nicht eins zu eins übernehmen. Entscheidend sind unter anderem ihr Finanzierungsbedarf, der Wettbewerb um Kundeneinlagen und die eigene Bilanzstruktur.
Festgeld reagiert zusätzlich auf die erwartete Zinsentwicklung während der vereinbarten Laufzeit. Erwartet der Markt weitere Senkungen, können länger laufende Angebote schon vor dem offiziellen Beschluss niedriger ausfallen. Umgekehrt kann eine Bank attraktive Konditionen anbieten, wenn sie Einlagen für einen bestimmten Zeitraum benötigt.
Bei unverändertem Einlagensatz müssen Sparzinsen deshalb nicht stabil bleiben. Befristete Aktionsangebote können auslaufen, Neukundenkonditionen können sinken und einzelne Institute können gegen den allgemeinen Trend höhere Zinsen zahlen.
Sparer sollten nach dem Beschluss insbesondere prüfen:
- ob der Zinssatz dauerhaft oder nur für einen Aktionszeitraum gilt,
- welche Guthabengrenzen und Kündigungsfristen vorgesehen sind,
- ob eine automatische Verlängerung beim Festgeld erfolgt,
- wie die gesetzliche Einlagensicherung ausgestaltet ist.
Unternehmenskredite und variable Finanzierungen spüren Änderungen früher
Variable Kredite oder Darlehen mit kurzfristiger Zinsbindung können vergleichsweise direkt auf veränderte Referenz- und Geldmarktsätze reagieren. Wie stark und wann sich eine Änderung auswirkt, hängt vom Vertrag ab. Relevant sind der verwendete Referenzzins, der vereinbarte Aufschlag und die Termine für die Zinsanpassung.
Unternehmenskredite folgen ebenfalls nicht nur dem Einlagensatz. Banken berücksichtigen das Ausfallrisiko des Unternehmens, Sicherheiten, Laufzeit, Kapitalanforderungen und ihre eigenen Finanzierungskosten. Eine EZB-Senkung kann Kredite günstiger machen, garantiert aber keinem einzelnen Betrieb einen niedrigeren Angebotspreis.
Kreditnehmer sollten deshalb nicht allein auf die Schlagzeile zur EZB-Entscheidung reagieren. Bei variablen Verträgen lohnt sich ein Blick auf die konkrete Anpassungsklausel. Bei neuen Finanzierungen sind Effektivzins, Gebühren, Sondertilgungsrechte und Zinsbindung gemeinsam zu vergleichen.
Warum Bauzinsen dem Einlagensatz nicht eins zu eins folgen
Bauzinsen mit längerer Zinsbindung orientieren sich stärker an langfristigen Kapitalmarktrenditen als am aktuellen Einlagensatz. In diese Renditen fließen Erwartungen über Inflation, Wachstum und künftige Leitzinsen bereits im Voraus ein.
Deshalb können Bauzinsen vor einer EZB-Entscheidung steigen oder fallen. Bleibt der Einlagensatz unverändert, kann eine überraschend strenge Kommunikation die langfristigen Renditen nach oben bewegen. Eine vorsichtige Einschätzung der Konjunktur kann dagegen fallende Renditen begünstigen, obwohl der aktuelle Satz nicht geändert wurde.
Auch Pfandbriefrenditen, Wettbewerb, Beleihungsauslauf, Eigenkapital, Einkommen und Laufzeit beeinflussen das konkrete Immobilienkreditangebot. Eine Änderung des Einlagensatzes um einen bestimmten Wert bedeutet folglich nicht, dass ein zehnjähriger Bauzins im selben Umfang oder in derselben Richtung reagiert.
Für Interessenten an einer Baufinanzierung ist der Beschluss daher nur ein Baustein. Aussagekräftiger ist ein aktueller Vergleich mehrerer verbindlicher Angebote mit identischer Kreditsumme, Zinsbindung, Tilgung und Beleihung.
Der veröffentlichte Satz entscheidet eindeutig über JA oder NEIN
Die Prognose wird ausschließlich anhand der offiziellen geldpolitischen Mitteilung der EZB vom 10. September 2026 aufgelöst. Steht dort für die Einlagefazilität derselbe Zinssatz wie unmittelbar vor der Sitzung, lautet das Ergebnis JA. Jede zahlenmäßige Erhöhung oder Senkung führt zu NEIN.
Entscheidend ist der veröffentlichte Satz, nicht die Reaktion der Finanzmärkte und nicht die Formulierung der Pressekonferenz. Sollte ein neuer Satz erst an einem späteren Wirksamkeitstag gelten, zählt dennoch die am 10. September offiziell beschlossene Änderung.
Nach der Veröffentlichung sollten Verbraucher zunächst den Beschluss selbst prüfen und erst danach die Konditionen ihrer Bank vergleichen. Bei Tagesgeld, Festgeld, variablen Krediten und Baufinanzierungen können Zeitpunkt und Umfang der Weitergabe deutlich voneinander abweichen.
Quelle: Europäische Zentralbank
Kontext und Aktionen Über diesen Artikel
Quellenprüfung Auflösung der Zinsprognose
Maßgeblich ist ausschließlich der von der Europäischen Zentralbank nach der Sitzung offiziell veröffentlichte Einlagensatz.
- Sitzungstermin im offiziellen Kalender der Europäischen Zentralbank prüfen
- Einlagensatz unmittelbar vor der Sitzung festhalten
- Geldpolitische Mitteilung vom 10. September 2026 auswerten
- Veröffentlichten Satz mit dem zuvor geltenden Wert vergleichen
- Quelle
- Europäische Zentralbank
- Umfang
- Eurozone
- Aktualisiert
- 2026-09-09 11:28
Quellenprüfung
Melden Sie ein Vertrauensproblem
Senden Sie ein klares Signal an die Community-Moderation, wenn die Quelle, die Fakten oder der Kontext überprüft werden müssen.

Kommentare